

OAB quer adiar reforma tributária: o que pode mudar em 2027?
Conselho Federal e representantes da Ordem nos 26 estados e no Distrito Federal defendem mais tempo para adaptação às novas regras previstas para 2027
 Por Redação:
05/11/2026 | Atualizado em 05/11/2026 - 06h27
 Divulgação
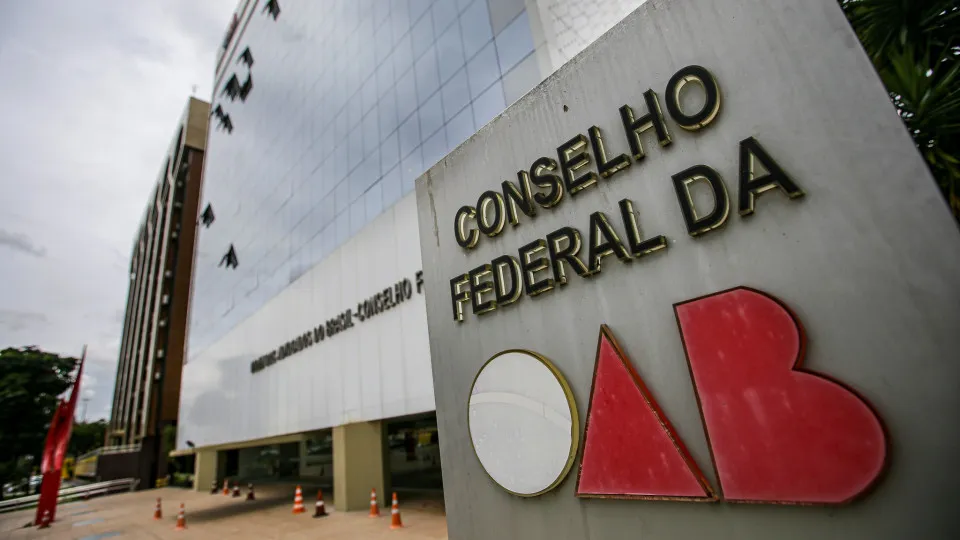
A implementação de mudanças importantes da reforma tributária brasileira, previstas para 2027, passou a ser questionada pela Ordem dos Advogados do Brasil (OAB). A entidade defende que parte das alterações seja transferida para 2028, diante de preocupações relacionadas ao aumento da carga tributária, à segurança jurídica e aos possíveis reflexos nos preços de produtos e serviços.
O posicionamento foi formalizado em um manifesto assinado pelo Conselho Federal da OAB e por representantes das seccionais dos 26 estados e do Distrito Federal. O documento apresenta preocupações sobre o calendário de implementação do novo sistema de tributação e solicita uma revisão dos prazos estabelecidos.
A reforma tributária prevê a substituição gradual de tributos sobre o consumo por um modelo baseado no Imposto sobre Bens e Serviços (IBS) e na Contribuição sobre Bens e Serviços (CBS). A proposta busca reorganizar a cobrança de impostos e modificar a forma como empresas e consumidores são tributados no país.
O ano de 2027 representa uma etapa importante desse processo. Pelo cronograma previsto, a CBS deverá substituir o PIS e a Cofins, enquanto o Imposto sobre Produtos Industrializados (IPI) terá suas alíquotas reduzidas a zero para a maior parte dos produtos, respeitadas as exceções previstas na legislação.
Para a OAB, a proximidade dessas mudanças exige atenção à capacidade de adaptação dos contribuintes e dos profissionais responsáveis pelo cumprimento das obrigações fiscais. A entidade manifesta preocupação com possíveis dificuldades na interpretação e aplicação das novas normas.
Outro ponto levantado envolve a segurança jurídica. A coexistência de regras antigas e novas durante o período de transição pode provocar dúvidas sobre procedimentos, cálculos tributários e responsabilidades das empresas, especialmente quando ainda existem ajustes operacionais e regulamentares em andamento.
A possibilidade de impactos nos preços também aparece entre as preocupações apresentadas. Alterações na tributação podem influenciar custos de produção, prestação de serviços e estratégias comerciais, embora os efeitos sobre o consumidor dependam das características de cada setor e da forma como as novas regras forem aplicadas.
O pedido de adiamento também está relacionado ao tempo necessário para adequar sistemas de emissão de documentos fiscais, programas de contabilidade e processos administrativos. Empresas de diferentes portes precisarão observar as exigências estabelecidas para a transição ao novo modelo.
Apesar das preocupações, o calendário da reforma tributária permanece previsto na legislação. O manifesto da OAB representa uma solicitação de mudança e não altera automaticamente os prazos. Qualquer adiamento dependerá das medidas legislativas e das decisões das autoridades competentes.
A reforma também estabelece uma transição gradual para os tributos estaduais e municipais. O IBS substituirá progressivamente o ICMS e o ISS entre 2029 e 2032, com previsão de conclusão dessa etapa em 2033. Portanto, o pedido de adiamento das mudanças de 2027 não significa, necessariamente, a suspensão de todo o processo de reforma.
O debate deverá continuar envolvendo representantes do setor jurídico, empresários, especialistas em tributação e integrantes do governo federal. A definição sobre eventuais alterações no cronograma será importante para o planejamento financeiro e operacional das atividades econômicas nos próximos anos.
Siga nosso canal: https://whatsapp.com/channel/0029VbCVbR58V0tuBnsWDK1O


COMENTÁRIOS